Harta giganților din retailul alimentar: cum împart piața din România marile grupuri
Piața comerțului alimentar din România trece printr-o reconfigurare istorică, marcată de preluarea operațiunilor Carrefour de către frații Pavăl, proprietarii Dedeman. Deși sectorul rămâne puternic concentrat în mâinile câtorva conglomerate europene, această tranzacție de peste 800 de milioane de euro marchează intrarea capitalului autohton în liga dominată autoritar de giganții din Germania, Franța și Benelux.
Cea mai spectaculoasă mutare de pe piața de retail în 2026 o reprezintă retragerea grupului francez Carrefour, care a agreat cedarea afacerilor sale din România către Pavăl Holding. Vehiculul investițional controlat de antreprenorii Dragoș și Adrian Pavăl a primit în luna iunie undă verde din partea Consiliului Concurenței pentru această tranzacție, evaluată la o valoare de întreprindere de 823 de milioane de euro. Este important de precizat că avizul autorității de concurență reprezintă o etapă premergătoare și nu echivalează cu finalizarea propriu-zisă a transferului de proprietate.
Dacă francezii de la Carrefour au optat pentru vânzare, conaționalii lor care controlează rețeaua Auchan au urmat o direcție strategică diferită pe piața locală. Totuși, dincolo de aceste mutări, arhitectura comerțului alimentar românesc este definită de dominația a două mari grupuri europene, care dețin fiecare câte două dintre cele mai extinse și cunoscute rețele de magazine din țară.
Marii jucători și împărțirea rețelelor
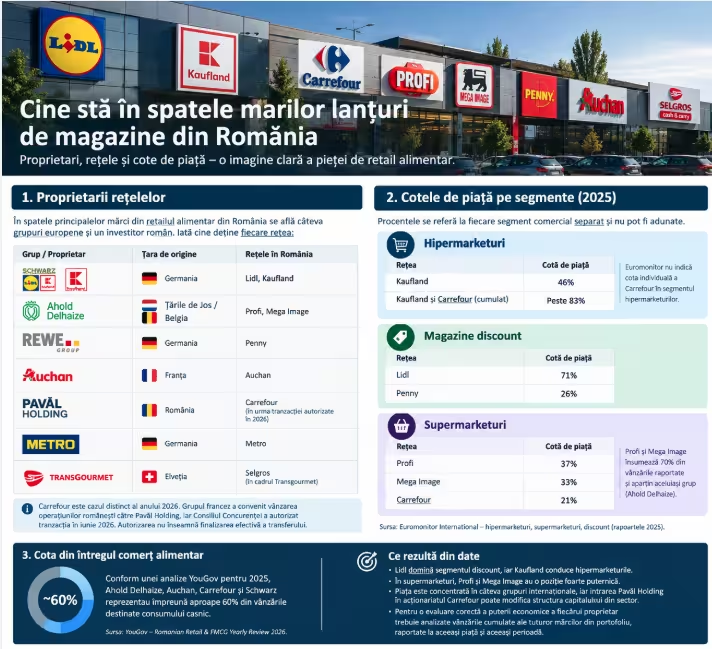
Pe de o parte, germanii de la Schwarz Gruppe controlează simultan Lidl și Kaufland, două dintre cele mai mari afaceri de profil din România. Pe de altă parte, grupul olandezo-belgian Ahold Delhaize și-a consolidat puternic poziția în 2025, când a finalizat preluarea lanțului Profi, pe care l-a adăugat în portofoliul său alături de Mega Image.
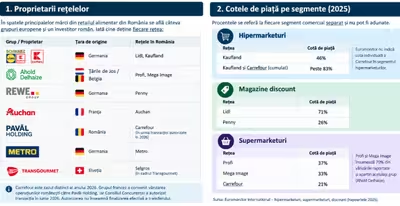
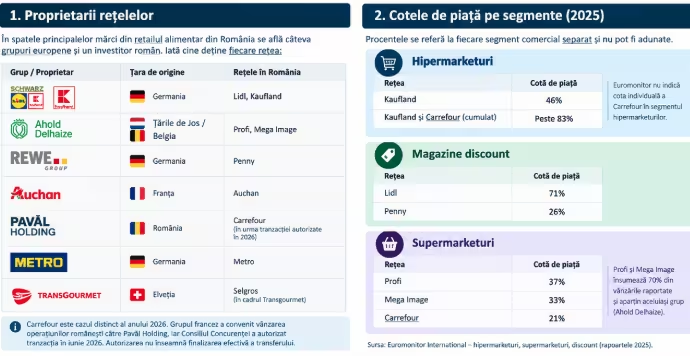
Tabloul complet al proprietarilor care controlează marile lanțuri de magazine din România arată astfel:
| Grup | Țara de origine | Rețele din România |
| Schwarz Gruppe | Germania | Lidl, Kaufland |
| Ahold Delhaize | Țările de Jos / Belgia | Profi, Mega Image |
| REWE Group | Germania | Penny |
| ELO Group | Franța | Auchan |
| Pavăl Holding | România | Carrefour, în urma tranzacției autorizate în 2026 |
| METRO AG | Germania | Metro |
| Coop / Transgourmet | Elveția | Selgros |
Dominație categorică pe segmentele de piață
Gradul ridicat de concentrare a pieței este evidențiat și de o analiză realizată pentru anul 2025 de către YouGov — Romanian Retail & FMCG Yearly Review 2026 . Conform acestui studiu, bazat pe o metodologie proprie, doar patru mari actori – Schwarz, Ahold Delhaize, Carrefour și Auchan – generau împreună aproape 60% din totalul vânzărilor destinate consumului casnic la nivelul întregului comerț alimentar.
O perspectivă detaliată asupra modului în care sunt împărțite nișele de piață este oferită de datele Euromonitor aferente anului 2025, împărțite în rapoarte specifice pentru hipermarketuri , discount și supermarketuri . Deoarece aceste procente vizează segmente distincte și au metodologii diferite față de analiza YouGov, ele nu pot fi adunate între ele.
| Segment | Rețea | Cotă |
| Hipermarketuri | Kaufland | 46% |
| Hipermarketuri | Kaufland și Carrefour, cumulat | Peste 83% |
| Discount | Lidl | 71% |
| Discount | Penny | 26% |
| Supermarketuri | Profi | 37% |
| Supermarketuri | Mega Image | 33% |
| Supermarketuri | Carrefour | 21% |
Din aceste cifre rezultă o polarizare clară pe fiecare categorie de comerț. În zona magazinelor de tip discount, Lidl este lider detașat cu 71%, fiind urmat de Penny cu 26%. Pe nișa hipermarketurilor, Kaufland ocupă prima poziție cu 46%; împreună cu Carrefour, cele două rețele depășesc 83% din acest segment, însă datele disponibile nu permit calcularea exactă a cotei individuale deținute de Carrefour.
O situație similară de concentrare se regăsește și în sectorul supermarketurilor. Aici, rețelele Profi și Mega Image, aflate ambele sub umbrela grupului Ahold Delhaize, controlează împreună 70% din piața raportată de Euromonitor.
În concluzie, datele economice confirmă faptul că retailul alimentar din România se află în mare parte în portofoliul câtorva corporații multinaționale. Deși preluarea Carrefour de către Pavăl Holding are potențialul de a schimba structura capitalului din acest sector, impactul real asupra mediului concurențial va putea fi măsurat doar în baza unor date comparabile referitoare la evoluția vânzărilor și a cotelor de piață.
Explorează subiectele: