Coletele trimise cu ramburs ajung în vizorul ANAF: ce vânzări sunt impozitate
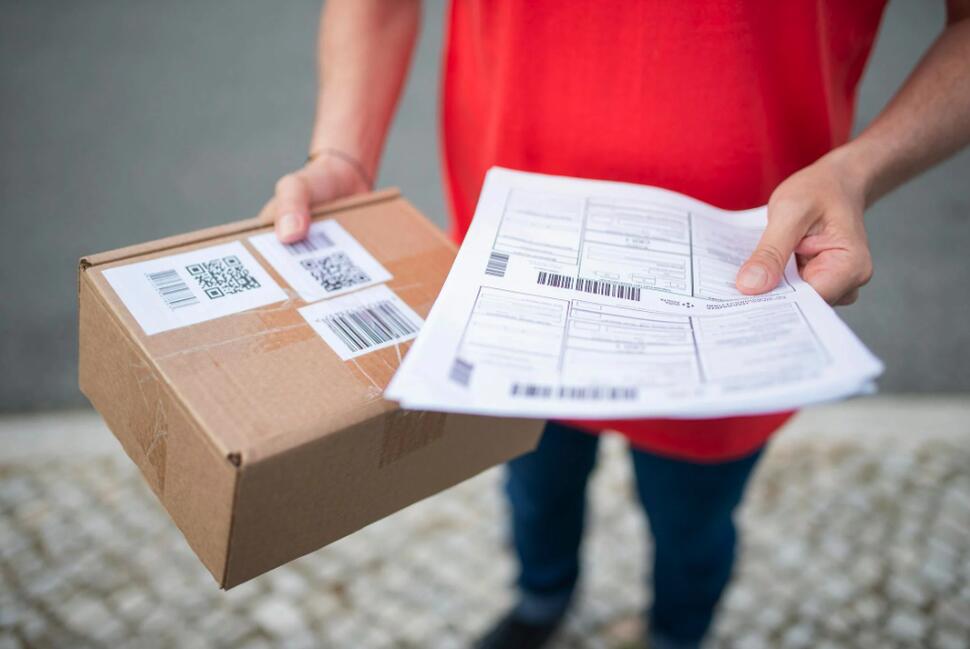
Expedierile de colete cu plata la livrare lasă o amprentă fiscală detaliată în sistemul Agenției Naționale de Administrare Fiscală, care stochează aceste înregistrări timp de cinci ani. Deși înstrăinarea obiectelor personale rămâne ferită de taxe, persoanele care transformă livrările constante într-o sursă nedeclarată de câștig riscă oricând să fie luate la întrebări de inspectori.
Mulți expeditori ocazionali sau comercianți neautorizați ignoră faptul că fiecare plată ramburs este contorizată cu precizie de autoritățile fiscale. Firmele de curierat și furnizorii de servicii poștale au obligația legală de a transmite lunar către ANAF rapoarte amănunțite despre toate livrările finalizate, iar aceste date sunt păstrate în bazele electronice centrale timp de o jumătate de deceniu înainte de a fi eliminate automat.
Unde se termină patrimoniul personal și unde începe comerțul nedeclarat
Potrivit prevederilor din Codul fiscal, sumele provenite din vânzarea bunurilor mobile și imobile care fac parte din patrimoniul personal sunt scutite de impozit. O persoană fizică își poate vinde fără probleme propriile haine uzate, cărțile din bibliotecă, dispozitivele electronice vechi, mobila sau obiectele copiilor. Faptul că banii sunt încasați prin curier nu transformă automat tranzacția într-una impozabilă.
Inspectorii fiscali nu vânează persoanele care își lichidează periodic lucrurile din casă, ci urmăresc identificarea activităților comerciale mascate. Legea nu prevede un număr maxim de colete scutite — cum ar fi un barem de 5, 10 ori 30 de expedieri — și nici o sumă limită sub care o activitate comercială ar putea fi derulată fără înregistrare. Chiar și o singură vânzare de o valoare foarte mare poate fi perfect legală și neimpozabilă dacă vizează un bun propriu, în timp ce zeci de expedieri cu valori reduse pot reprezenta comerț ilicit dacă produsele au fost achiziționate sau fabricate special pentru a obține un profit din revânzare.
Fiscul identifică activitățile economice nedeclarate prin intermediul unor indicii specifice:
- frecvența ridicată și caracterul sistematic al expedierilor;
- gestionarea unui stoc de produse și aprovizionarea ritmică de la furnizori;
- crearea de anunțuri standardizate și promovarea activă a ofertelor;
- orientarea constantă spre marjă de profit;
- diversitatea produselor oferite și numărul ridicat de clienți distincți.
De exemplu, cineva care decide să își vândă propria colecție de volume poate trimite zeci de pachete într-un interval scurt fără a fi considerat comerciant. Situația se schimbă radical în cazul cuiva care cumpără constant loturi de marfă pentru a le revinde la bucată cu adaos comercial, practică întâlnită frecvent în cazul hainelor, produselor cosmetice, gadgeturilor electronice sau articolelor artizanale. Într-un astfel de scenariu, persoana respectivă ar trebui să funcționeze legal sub forma unei entități autorizate, cum ar fi un PFA, o întreprindere individuală sau o societate comercială.
Ce informații colectează ANAF prin Declarația 395
Pentru a monitoriza aceste fluxuri financiare, autoritățile utilizează formularul 395. Conform calendarului fiscal stabilit de ANAF pentru anul 2026, firmele de curierat trebuie să înainteze această declarație până la data de 25 a lunii următoare celei în care s-au făcut livrările (de exemplu, termenul de 25 septembrie 2026 pentru operațiunile din luna precedentă). Obligația de raportare revine exclusiv curierului, nu expeditorului.
Începând cu 2026, reglementările definesc în mod explicit „vânzătorul propriu-zis” drept persoana fizică sau juridică ce realizează efectiv înstrăinarea mărfii, eliminând confuziile legate de platformele de intermediere ori companiile de logistică. Raportarea lunară acoperă strict expedierile livrate efectiv către destinatari și conține:
- data și numărul documentului de transport;
- suma exactă colectată prin ramburs;
- numele complet sau denumirea vânzătorului real, alături de codul de identificare fiscală, dacă este disponibil;
- adresa exactă sau oficiul de unde a fost preluat coletul;
- modalitatea prin care s-a achitat rambursul;
- contul IBAN unde au fost virați banii sau identitatea persoanei care i-a ridicat numerar;
- datele de identificare ale cumpărătorului (destinatarului).
Toate aceste fișiere rămân stocate în baza electronică a ANAF timp de cinci ani de la primire. În această perioadă, inspectorii pot confrunta oricând datele primite de la curieri cu declarațiile de venit, rulajele bancare și evidențele platformelor de comerț online, cerând justificări celor ale căror volume de vânzări trădează o activitate economică nedeclarată.
Plafonul de scutire de TVA: o confuzie frecventă
O neînțelegere des întâlnită ține de corelarea acestor controale cu plafonul național de scutire de TVA, care a crescut de la 300.000 de lei la 395.000 de lei începând cu 1 septembrie 2025, prin Ordonanța Guvernului nr. 22/2025. Această limită financiară determină doar momentul în care o persoană impozabilă este obligată să se înregistreze în scopuri de TVA.
Încadrarea sub limita de 395.000 de lei scutește un comerciant de colectarea taxei pe valoarea adăugată, însă nu îi acordă dreptul de a vinde produse fără forme legale și fără a plăti impozit pe venit. Dacă afacerea depășește acest prag pe parcursul unui an, formalitățile pentru aplicarea regimului normal de TVA trebuie demarate chiar la data la care a survenit depășirea.
Ce documente sunt utile în eventualitatea unei verificări
Persoanele care expediază bunuri din patrimoniul propriu ar trebui să poată dovedi proveniența acestora dacă sunt solicitate de fisc. În cazul obiectelor mai scumpe, sunt foarte utile facturile inițiale de achiziție, contractele, certificatele de garanție sau chiar fotografiile și mesajele care demonstrează că obiectele au fost utilizate anterior în scop personal.
La polul opus, cei care derulează activități economice cu regularitate au nevoie de documentația specifică statutului lor fiscal: evidențe de achiziție a mărfii, facturi emise, registre contabile, dovezi ale cheltuielilor și încasărilor, precum și situația exactă a stocurilor deținute.
Explorează subiectele: